

В годы войны
С началом в 1941 году Великой Отечественной войны стране потребовалась перестройка экономики на военный лад. В кратчайшие сроки нужно было мобилизовать накопления населения и средства государственных предприятий.
Благодаря тому, что к началу войны реформа кредитной системы была завершена, банкам удалось достаточно быстро мобилизовать нужные средства. Для военного финансирования использовались все возможные ресурсы – налоги, внутренние займы, печать денег, сбор добровольных взносов через специальные фонды, вклады и т.д.
Уже в 1941 году создается широкая сеть полевых учреждений Госбанка СССР, она обслуживала воинские части, армии и дивизии. На государственном уровне Госбанк обеспечил бесперебойное обслуживание эвакуированных на Восток предприятий. Поддержку также получали предприятия оборонной оборонных отраслей и предприятия, возобновившие работу на освобожденных территориях.
Из-за войны производство продуктов питания и товаров народного потребления сокращалось, а государственные расходы росли, и единственным выходом оказалась эмиссия денег. В результате в стране формируются «вольные» рынки с постоянно растущими ценами.
Дефицит товаров привел к введению карточной системы снабжения, которая тоже привела к появлению «теневого» рынка. Все эти проблемы требовали проведения новой реформы, и ее обсуждали еще до окончания войны.
В ссср были банковские карты?
Принято считать, что банковские карты в нашей стране появились только в 1991 году с падением СССР. Однако работа по их разработке и внедрению велась долгие годы, хоть в итоге и не привела к успеху.
Изначально это было связано с ограничением на хождение иностранной валюты. В 1960-е годы СССР был заинтересован в притоке иностранной валюты, а иностранные банки были заинтересованы в том, чтобы в Советском Союзе иностранцы могли работать с дорожными чеками.
Внешторгбанк заключил соглашения с несколькими банками-корреспондентами о приеме дорожных чеков (в том числе Citicorp, American Express, Barclays Bank и Deutsche Bank). Иностранцы могли обналичивать чеки в СССР – причем иногда даже сразу при предъявлении. Но чаще у Внешторгбанка не было соглашения с банком-эмитентом чека, и сроки заметно растягивались.
Решить проблему пытались, начав принимать более современные инструменты – банковские карты. Платежная система Visa International начала переговоры с Внешторгбанком еще в 1970-е годы. И советский банк в 1970-1980-е годы уже мог принимать к оплате иностранные карты.
Но система была крайне сложной: для проведения любой операции сотрудник торговой точки звонил во Внешторгбанк или в «Интурист», а оттуда звонили представителю международной платежной системы и запрашивали лимит по карточному счету. Слипы с карт (оттиски) передавались затем также во Внешторгбанк и торговые точки получали деньги за продажу только после полного подтверждения операции.
В 1980-х годах во Внешторгбанке разработали собственные банковские карты. Самые первые карты были выпущены для членов Политбюро (которые ими, естественно, не пользовались). Всего до 1990 года выпустили 800 карт класса Gold, изготавливали их во Франции на уровне платежной системы Eurocard.
Карты от Сбербанка СССР выглядели так
Большая часть карт попала к работникам советских посольств и тех работников, которые часто выезжали за границу. Они при желании могли совершать оплату покупок на небольшие суммы (деньги, соответственно, списывались с корсчетов Внешэкономбанка).
Однажды один известный врач, будучи в Бельгии, решил приобрести автомобиль, расплатившись советской картой. Из банка, обслуживающего автосалон, позвонили во Внешэкономбанк и запросили разрешение на авторизацию – это стало одно из первых таких подтверждений.
Но до полномасштабного внедрения советских карт дело не дошло, и первые массовые карточные продукты появились уже после распада СССР.
До войны
Банковская система крайне важна для экономики любой страны. Как минимум, она должна обеспечивать бесперебойные денежные расчеты в наличной и безналичной форме, как максимум – обеспечивать кредитование одних за счет свободных средств других.
Российская империя до 1917 года имела свою банковскую систему, включавшую Центральный банк, коммерческие и земельные банки, которые к тому моменту уже имели как минимум полуторавековую историю. Кроме того, были страховые компании и другие специализированные финансовые учреждения.
С приходом к власти большевиков им потребовалась своя банковская система, причем изначально ее планировали построить на принципах народной собственности и отсутствии ссудного процента.
Соответственно, с 1917 года банковское дело было объявлено государственной монополией, все коммерческие банки были национализированы и объединены с Государственным банком. Спустя год в стране запретили иностранные банки.
В годы Гражданской войны и политики военного коммунизма банки были нужны лишь для организации расчетов, и развитие банковской системы началось с началом Новой экономической политики (НЭП):
Каждый из этих банков работал по своему направлению, и все они выдавали долгосрочные кредиты под 1-4% годовых. Существовала и сеть частных банков, которые работали как сообщества взаимного кредитования (что вполне допускалось в эпоху НЭПа).
Все эти меры оказались сравнительно успешными – страна решила поставленные задачи восстановительного периода, однако все же отставала от западных стран и оставалась аграрной. Тогда, к концу 1926 года, было принято решение о старте программы индустриализации.
Параллельно наблюдались серьезные проблемы и в сельском хозяйстве. Все это требовало перемен, и советские власти решили реорганизовать кредитную систему страны.
15 июня 1927 года ЦИК и Совет народных комиссаров СССР принимают постановление «О принципах построения кредитной системы», которое дало Государственному банку СССР гораздо больше полномочий. Клиентуру было решено разделить между несколькими банками. Параллельно сокращалась сеть отделений банков, а также концентрировались капиталы.
В 1928 году были объединены Промбанк и Электробанк, вместо них создан Банк долгосрочного кредита, а краткосрочные кредиты переданы Госбанку СССР.
Параллельно банковская система продолжала «собирать» в себе деньги населения. Но к началу 1930-х НЭП закончился, и материальное положение советских граждан ухудшилось.
Следующая реформа проведена в 1930-1932 годах, в ходе нее:
- коммерческий кредит полностью заменили банковским (то есть, предприятия больше не могли кредитовать друг друга);
- краткосрочные кредиты выдавал только Госбанк (что лишило работы кооперативные банки);
- вместо векселей начали использовать безналичные расчеты;
- кредитование становилось более целевым.
Фактически по итогам реформы доминирующую роль стал играть Госбанк СССР – он одновременно выполнял функции кредитного, расчетного и кассового центра.
Деньги по-прежнему были нужны государству на осуществление целей первых пятилеток – активного строительства, и для его финансирования создаются 4 специальных банка:
Эти банки занимались только кредитованием и предоставлением финансирования по своим направлениям, их филиалы открывались в регионах, где велось активное строительство.
По итогу реформы советская банковская система на долгие годы лишилась остатков рыночных отношений – в рамках индустриализации и коллективизации были ликвидированы кооперативные и частные кредитные учреждения.
Население все это время практически не связывалось с банками – для людей работала огромная сеть сберегательных касс, которая и привлекала деньги для кредитования предприятий.
От войны до перестройки
Провести реформу смогли только в 1947 году. Денежные знаки были обменяны на новые по курсу 10 к 1, тогда как вклады в сберкассах либо не переоценили вообще (при суммах до 3 тысяч рублей), либо переоценили по соотношению 3 к 2 или 2 к 1 (если сумма больше 10 тысяч рублей).
Тем не менее, последствия войны были преодолены, а ситуация с государственными финансами стабилизировалась. Отменена карточная система, а розничные цены несколько раз снижались.
В 1950 году советский рубль становится обеспеченным золотом – он теперь соответствует 0,222168 граммов чистого золота (более 660 рублей на современные рубли).
В самой банковской системе серьезных перемен не было, в стране существовала система специальных банков, каждый из которых выполнял свои функции:
Но в итоге к 1985 году советская экономика накопила множество противоречий и проблем, и вступила в полосу глубокого кризиса.
Первые шаги к рынку. возвращение частных банков в ссср — российское историческое общество
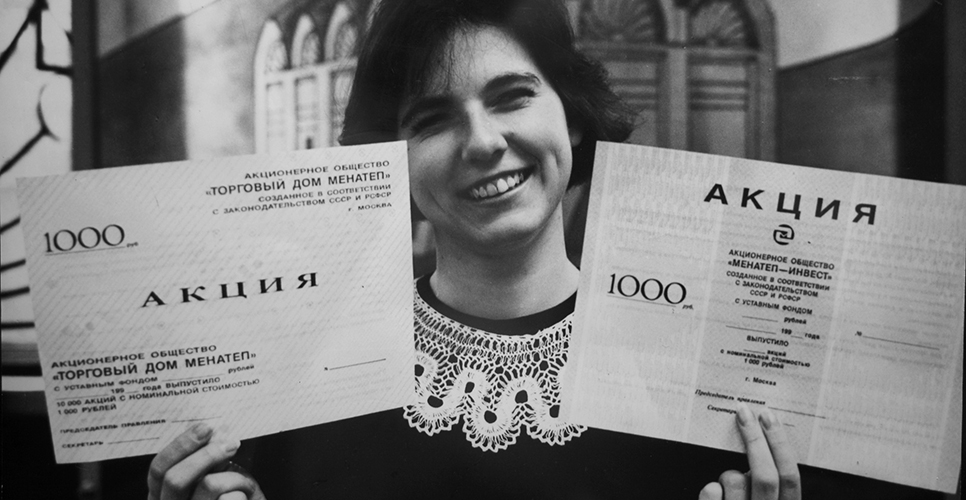
Одним из самых решительных шагов к рынку в период перестройки стала коммерциализация банковской сферы, начало которой было положено во второй половине 1980-х гг. образованием первых со времен НЭПа кооперативных и коммерческих банков.
Толчком к этому послужил принятый в мае 1988 г. закон о кооперации, в котором говорилось, что «союзы (объединения) кооперативов имеют право создавать хозрасчетные отраслевые или территориальные кооперативные банки».
На начальном этапе государство не контролировало создание коммерческих банков, которые, в отличие от госучреждений, не имели вышестоящих главков и министерств. Для открытия коммерческого банка достаточно было зарегистрировать его устав. В Госбанке был разработан типовой устав и были определены требования к минимальному размеру уставного фонда. Регистрацию осуществлял Госбанк СССР по согласованию с союзным Министерством финансов. В первое время он даже не выдавал лицензий. Кредитная организация получала право совершать те операции, которые были перечислены в ее уставе.
Первый кооперативный банк в СССР – «Союз-банк» – появился в городе Чимкент Казахской ССР 24 августа 1988 г. Его уставный капитал составлял 1 млн рублей, причем деньги были собраны в достаточно короткий срок, так как Чимкент являлся перевалочным пунктом в бизнесе по выращиванию лука, приносившем высокий и стабильный доход местным кооператорам.
В скором времени в РСФСР открылся Ленинградский кооперативный банк «Патент», переименованный в 1991 г. в «Викинг». Своим рождением он был обязан инициативной группе, которая представляла несколько кооперативов, занимавшихся в основном производством в мебельной и швейной промышленности и сельском хозяйстве. Уставный капитал был сформирован из средств совместного советско-шведского предприятия «Викинг» и швейного кооператива «Вера». Первоначально шведские учредители настороженно отнеслись к идее вложения части средств в кооперативный банк. Их можно было понять: в условиях отсутствия нормативно-правовой базы, нестабильного финансового рынка и снижающейся покупательной способности советской валюты открытие такой организации выглядело авантюрой.
Тем не менее банк заработал, хотя на первых порах круг клиентов ограничивался кооперативами-учредителями, да и перечень операций был невелик – кредитование и финансово-расчетное обслуживание клиентов. Иными словами, кооперативы, не имея альтернативы государственным банкам, создали свою структуру для финансового обслуживания своей же производственной деятельности. Надо отметить, что такой пример был характерен для большинства коммерческих банков того периода.
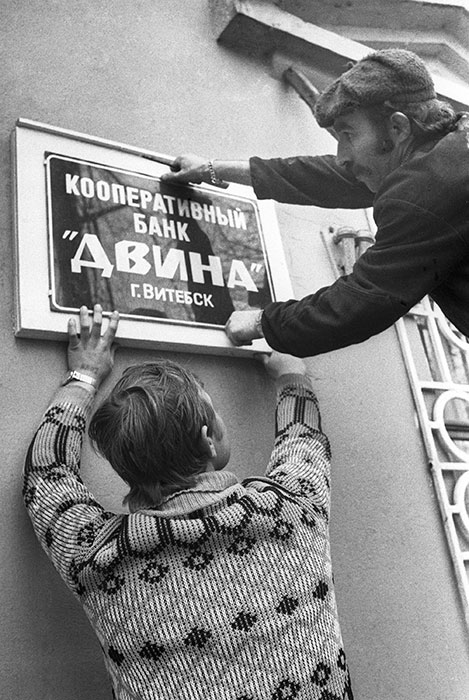
Кооперативный банк «Двина» готовится к открытию. Витебск, 1989 г. Фотохроника ТАСС
Через некоторое время после открытия банка «Викинг», был создан «Москоопбанк», а третья по счету лицензия в РСФСР принадлежит банку «Кредит-Москва». В третьем квартале 1988 г. было зарегистрировано 7 кооперативных банков, в четвертом квартале – еще 17. К октябрю 1989 г. в стране уже действовало 185 негосударственных банков.
Помимо кооперативных банков стали возникать также коммерческие. Их акционерами (членами-пайщиками), как правило, становились крупные промышленные предприятия и объединения.
Банки, создаваемые государственными структурами, имели более прочный финансовый базис: минимальный размер их уставного капитала должен был составлять 5 млн рублей, в то время как для кооперативного банка – 500 тыс. В 1989 г. минимальный размер уставного фонда для обоих типов банков был увеличен вдвое, хотя уже тогда имелись банки, уставные капиталы которых превышали 50 млн рублей.
Нередко крупные предприятия вкладывали средства в создание банка, чтобы позднее получать из него заемные средства. Это было намного проще, чем постоянно выбивать деньги в министерствах и ведомствах, готовить длинные обоснования и преодолевать многочисленные бюрократические барьеры. Как только госпредприятие становилось учредителем банка и перечисляло туда средства (что не запрещалось законом), эти деньги могли использоваться по усмотрению руководства предприятия. Именно так поступило объединение КамАЗ, направив 20 млн рублей в уставный фонд «Автобанка». После того как он прошел регистрацию, КамАЗ получил в нем ссуду в размере 200 млн рублей.
Создавались также банки, обслуживавшие отдельные промышленные отрасли. В начале 1990 г. в десятку крупнейших в стране вошел «Станкинбанк», учрежденный Минстанкопромом СССР, Сбербанком, «Жилсоцбанком», «Ингосстрахом» и рядом союзных ведомств. Банк оказывал кредитную поддержку предприятиям станкостроительной и инструментальной промышленности.
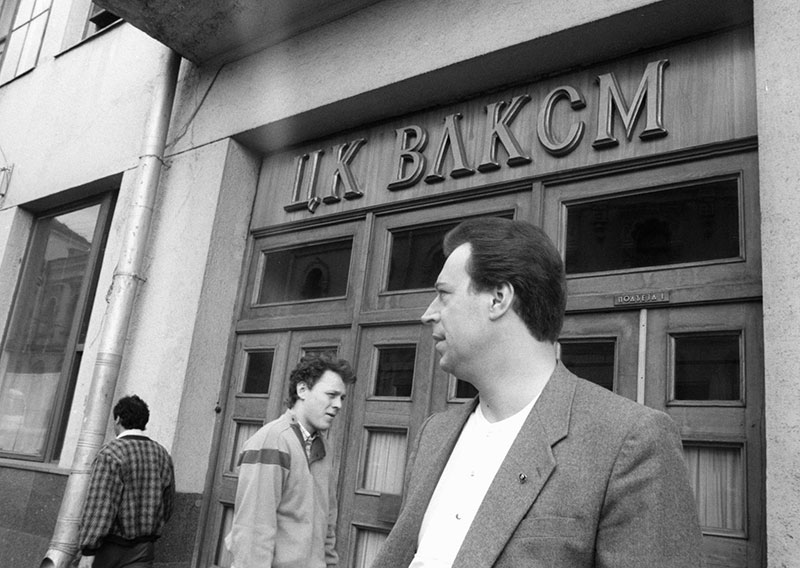
В. М. Зюкин, первый секретарь ЦК ВЛКСМ в 1990–1991 гг. Москва, 1990 г. Фото А. Антонова. Фотохроника ТАСС
Эйфория «банкотворчества» охватила и общественные организации. Первым в этом ряду создан Молодёжный коммерческий банк ЦК ВЛКСМ. Основной его задачей было объявлено направление денежных средств на реализацию молодежной инициативы в самых различных сферах: развитии молодежных жилищных кооперативов, центров научно-технического творчества, системы международного молодежного туризма, расширение производственных мощностей издательского объединения «Молодая гвардия».
Показательна и история возникновения банка «Менатеп». В 1987 г. на базе Фонда молодёжной инициативы открылся Межотраслевой центр научно-технического творчества молодёжи (НТТМ), который быстро стал коммерчески успешной организацией. Как и многие другие молодежные центры конца 1980-х гг., НТТМ занимался импортом и перепродажей компьютеров, алкогольных напитков и прочих ходовых товаров. Одновременно, пользуясь пробелами в советском законодательстве, центр зарабатывал на так называемом обналичивании средств. Дело в том, что в СССР каждому учреждению устанавливался лимит на фонд заработной платы. Институты могли заключать с промышленными предприятиями соглашения на проведение научных исследований, но полученные за выполнение сторонних заказов деньги нельзя было выдать как заработную плату. Чтобы обойти это ограничение, часть денег за выполнение хоздоговорных работ стали «пропускать» через молодежные центры, которые, в отличие от НИИ, имели собственные расчетные счета и свободно распоряжались хранившимися на них средствами. Используя деньги, полученные от своего бизнеса, молодые предприниматели создали Коммерческий инвестиционный банк научно-технического прогресса, переименованный в 1990 г. в «Менатеп».
Сами банки в первое время не были похожи на те, которые мы видим сейчас. Первый вопрос, который приходилось решать сразу после регистрации, заключался в поиске помещения. Нередко помещения оказывались малопригодными для организации в них нормальной работы. К примеру, «Кредо-банк» начинал свою деятельность в маленькой двухкомнатной квартире в старом доме. Дом шел на капитальный ремонт, и все его жители были выселены. Проверяющие сотрудники из Госбанка с опаской приходили в этот банк, боясь повстречаться с обитавшими в доме бомжами.
Один из первых ленинградских банков – «ЭнергоМашБанк» – занимал одну лишь комнату в огромном здании на Малой Морской улице. Другой банк Северной столицы, «Ленмебельбанк», размещался в полуподвальном помещении с окнами ниже уровня земли на улице Марата.
Банк «Кредит-Москва» первоначально занимал три комнаты без окон в жилом доме в Кунцевском районе. Через два года, в 1990 г., ему удалось улучшить свои «жилищные условия» и разместиться в нескольких квартирах на первом этаже в хрущевке.
Оснащенность помещений также не способствовала эффективной постановке банковского дела. Банки-пионеры вообще не проводили кассовое обслуживание своих клиентов, поскольку не имели соответствующей базы. Многие кооперативные банки не располагали компьютерной техникой, так как она была им не по карману. В 1989 г. персональный компьютер стоил 40 тыс. рублей, а у организаторов едва хватало денег, чтобы сделать ремонт и закупить мебель.
Существенные проблемы возникали также из-за отсутствия профессиональных кадров и нехватки специальной литературы. В новоявленных коммерческих банках экономистами, бухгалтерами и юристами зачастую работали научные сотрудники и преподаватели. Как правило, эту работу они выполняли по совместительству либо вовсе на общественных началах. Они еще не владели в должной мере навыками предпринимательства, их сознание не было охвачено кооперативной горячкой. Будучи преимущественно представителями интеллигенции и воспринимая клиентов банка с позиции собственных морально-этических ценностей, такие работники, к примеру, при предоставлении кредита без какого-либо обеспечения не сомневались в том, что заемщик его вернет. Принять же на работу высокопрофессионального сотрудника из Госбанка для только становящегося на ноги кооперативного банка было сложно. К тому же, как писал один из руководителей-первопроходцев в этой сфере деятельности В. В. Джикович, специалисты из государственных финансово-кредитных организаций «в авантюру создания новых банков верили слабо».
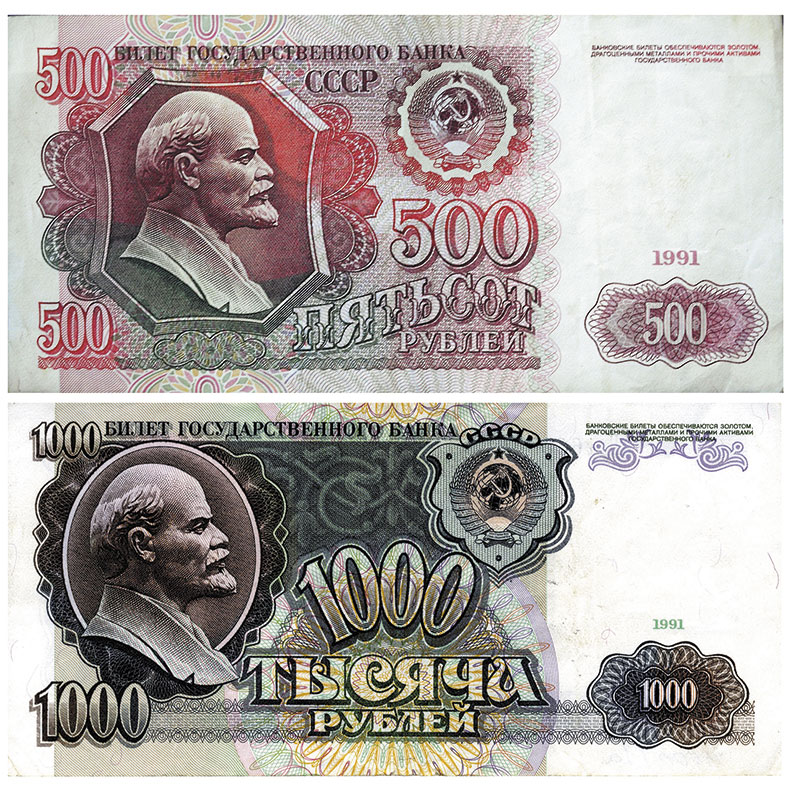
Билеты Государственного банка СССР образца 1991 г. номиналом 500 и 1000 рублей
В чем же заключались основные источники доходов коммерческих банков? В конце 1980-х гг. в этой среде практиковались самые различные способы извлечения прибыли. При регистрации учредители старались записать в уставы такие виды деятельности, которые были совершенно не свойственны банковской практике. Например, многие банки получали основной доход от торговой деятельности. В частности, закупали большие партии ЭВМ, на которые был ажиотажный спрос, а прибыль от их реализации отражали в своей балансовой отчетности. Кроме того, некоторые банки практиковали страховую деятельность. Когда в конце 1990 г. были приняты первые банковские законы, кредитным организациям запретили заниматься торговыми операциями.
Что касается взаимоотношений с физическими лицами, то здесь коммерческие банки не могли похвастаться особой активностью. Население испытывало к ним недоверие и не торопилось вкладывать свои сбережения. Одной из причин такого отношения были сами банкиры, которые афишировали свои доходы, намного превосходившие заработки в других секторах экономики, в то время как возглавляемые ими банки платили проценты по вкладам ниже уровня инфляции.
Некоторые банки оказывали своим клиентам различные консультационные услуги и юридическую помощь, занимались посредническими операциями, проводили финансовый анализ хозяйственной деятельности предприятий. Кроме того, они предоставляли населению такие услуги, как хранение платежных документов, ценных бумаг, драгоценных металлов, камней и изделий из них.
Многие банки, так же, как и кооперативы, были напрямую связаны с теневой экономикой: участвовали в мошеннических операциях, взаимодействовали с криминальными структурами. Это во многом объясняется низким уровнем надзорных полномочий Госбанка (позднее – Центрального банка РФ) и потому слабым контролем над деятельностью коммерческих банков. Уголовное законодательство на тот момент только начинало перестраиваться под рыночные условия экономической деятельности.
Московский кооперативный банк «Партнёр-банк», зарегистрированный 2 июня 1989 г., уже 20 июня создал фиктивный международный финансово-кредитный консорциум «ЛОМОС» с уставным капиталом в 50 млн рублей. Из них 20 млн рублей должен был внести «Партнёр-банк» совместно с Московским городским управлением «Жилсоцбанка» СССР и финской фирмой «ИК Консультит» (зарегистрированной в начале октября 1988 г. и состоявшей из одного-единственного сотрудника – «председателя»). В короткий срок «ЛОМОС» сумел создать свой филиал в Боливии – «ЛОМОС крус» – и приступить к инвалютным спекуляциям в обход действующего законодательства.
Отзывом лицензии в 1990 г. закончились авантюры руководства «АМБИ-банка». Деятельность этой организации скрупулезно изучалась ревизорами Госбанка, и после повторной проверки лицензия банку не была возвращена. Кооперативу «Теллур», не имевшему базы для переработки вторсырья, под эту деятельность без всякой проверки был выделен кредит на сумму 188 млн рублей. За выдачу наличных работники банка получили взятки в сумме 160 тыс. рублей.
Много вопросов у Контрольноревизионного управления Госбанка СССР возникло в ходе проверки в конце 1990 г. деятельности кооперативного банка «Континент» в Набережных Челнах. В нем не был налажен надежный бухгалтерский учет и внутрибанковский контроль. В ряде случаев расчетные счета открывали либо без изучения юридических документов, либо несуществующим организациям. Некоторым фирмам создавали вторые расчетные счета. Проводимые операции не всегда отражались в лицевых счетах клиентов, по одному счету проводили операции нескольких хозорганов. Банк «Континент» выдавал кредиты зачастую без изучения финансового положения заемщиков.
Вместе с тем далеко не каждую финансовую аферу удавалось «подвести под статью». Так, в один провинциальный банк за кредитом обратился предприниматель, решивший закупить партию сосисок и продать их на местном рынке. Проконсультировавшись в Госбанке, директор банка попросил предоставить в обеспечение кредита какой-нибудь залог. В качестве кредитного обеспечения находчивый коммерсант выбрал сосиски, которыми и завалил подвалы банка. Когда же через некоторое время товар испортился, коммерсант, сославшись на то, что по вине банка он не смог получить ожидаемую прибыль, отказался возвращать кредит. В этой ситуации банк не смог сформулировать официальную претензию клиенту.
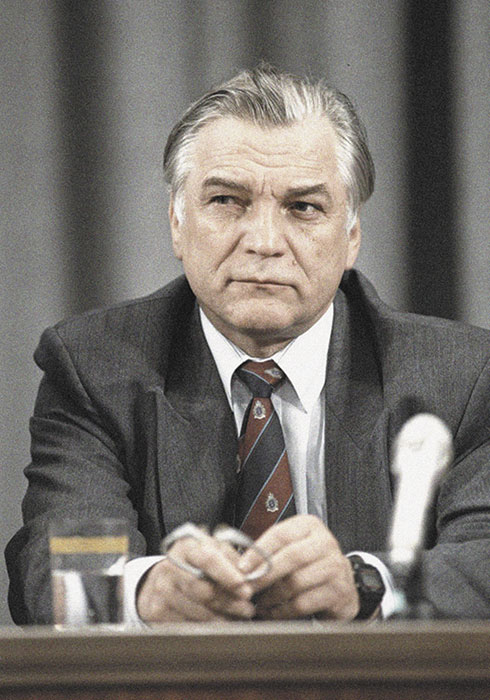
Г. Г. Матюхин, председатель Центрального банка России в 1990–1992 гг.
Характеризуя в целом роль коммерческого банковского сектора на заключительном этапе перестройки, можно констатировать, что новые банки не оказывали ощутимого влияния на экономику. В 1990 г. сеть коммерческих и кооперативных банков включала около 300 организаций с суммой средств балансов около 7 млрд рублей. Из них в Москве находилось более 50 банков с суммой собственных средств около 5 млрд рублей. Однако к этому моменту доля коммерческих банков в выданных по стране кредитах составляла лишь около 2 %. На начало 1991 г. кредиты коммерческих банков обеспечивали не более 9 % всех кредитных вложений в экономику, что в числовом выражении равнялось около 35 млрд рублей. По выражению первого председателя Центробанка Г. Г. Матюхина, в то время «всю экономику держали в руках три монстра – “Промстройбанк”, “Жилсоцбанк” и “Агробанк”», находившиеся в государственной собственности и только приступавшие к процедуре акционирования.
Роман Кирсанов, кандидат исторических наук
Перестройка и распад ссср
В 1985 году на самом высоком уровне было принято решение о старте программы перестройки. Их целью было ускорение социально-экономического развития страны. Чем все это закончилось, известно всем, но, что интересно, Перестройка коснулась и банковской системы.
В 1987-1988 годах была разрешена индивидуальная трудовая деятельность и кооперация, и банковскую систему пришлось реорганизовать, чтобы она отвечала новым реалиям.
Реорганизация заключалась в том, что с 1 января 1988 года в структуре Госбанка появились 5 специализированных банков (Промстройбанк, Агропромбанк, Жилсоцбанк, Сбербанк и Внешэкономбанк), которые вели деятельность на хозрасчетной основе.
Эти банки вели кредитование в своих сферах деятельности, а сам Госбанк становился регулятором, он продолжал эмиссию денег и оставался «банком для банков». То есть, стал прообразом Банка России.
Но более серьезным шагом стало принятие Закона о кооперации, который положил начало кооперативным банкам. Первым создали Союзбанк в Чимкенте (Казахская ССР). По некоторым данным, он стал ответом на слишком большие «поборы» местного филиала Жилсоцбанка СССР. Затем появились и другие кооперативные банки.
Дальше – больше, банки создают уже не только кооперативы, но и предприятия, и общественные организации. Всего в 1988 году зарегистрировано 39 банков, и среди них были уже акционерные общества. Но из первых 25 банков 15 вскоре потеряли лицензии.
Современный вид банковская система приобрела в 1990 году, когда она стала двухуровневой (Центральный банк и коммерческие банки), и коммерческие банки получили право осуществлять широкий спектр операций.
Сберкассы и сбербанк
Самый крупный российский банк – Сбербанк – называет датой своего создания 1841 год, когда был утвержден устав сберегательных касс (сами кассы появились годом позднее).
В СССР сберкассы играли крайне важную роль – аккумулировали деньги населения, поэтому система Государственных трудовых сберегательных касс появляется в СССР уже в 1922 году.
Сберкассы продолжали работать практически независимо от реорганизации банков в 1930-е годы. Они выполняли поставленные планы по увеличению объемов привлеченных вкладов и предлагали своим вкладчикам до 8-9% годовых. Также они проводили для населения безналичные переводы и продавали страховки, а до середины 1930-х даже выдавали зарплаты и продавали трамвайные билеты.
Денежная реформа 1947 года усилила интерес населения к сберкассам, тем более что после этого был принят новый устав, которым государство гарантировало сохранность денег вкладчиков.
Число сберкасс в СССР росло очень быстро: если в 1924 году их было 4544, то в 1933 – уже 56108, а в 1977-м – 80400. Благодаря такой обширной сети сберкассы охватывали всю страну и полностью заменили для населения банки. В 1963 году сберкассы вывели из ведения Минфина, и теперь они подчинялись Госбанку.
Чеки вместо валюты
Как известно, в СССР хождение иностранной валюты было запрещено. Причин было несколько – это и «железный занавес» (мало кто выезжал за границу, и валюта была не нужна), и искусственно завышенный курс советского рубля. За любые операции с иностранными валютами следовало наказание согласно Уголовному кодексу.
Но, как и многие другие ограничения, запрет на валюту можно было обойти. Еще с 1930-х годов советская власть начала задумываться о торговле с иностранцами. Тогда создается «Торгсин», который продавал иностранцам различные ценные вещи за валюту. После закрытия «Торгсина» зарубежным работникам начали выдавать зарплату безналичным способом, они могли выбирать себе товары в специальных отделах магазинов.
С 60-х годов Советский Союз активно развивает сотрудничество с другими странами, и за границу отправляется множество советских граждан. Им нужно было выплачивать зарплату в местной валюте, а иностранным работникам – как-то продавать товары внутри СССР за их валюту.
Проблему решила система сертификатов – их получали советские работники по возвращению из заграничных командировок. Сертификаты можно было обменять на товары в специальных магазинах – «Березка», «Каштан» и других. Сертификаты отличались по внешнему виду в зависимости от страны, на валюту которой они были обменяны. Самыми ценными были сертификаты для работников из капиталистических стран.
Чем могли пользоваться простые граждане
Основной вид банковских услуг для населения в СССР – это вклады, которые, как сказано выше, принимались в Сберкассах. Минимальная сумма вклада составляла 5 рублей, пополнять их также можно было дистанционно (через работодателя), а оформлялись они сберегательными книжками.
Но до этого периода в истории советской банковской системы были интересные предложения. Например, в 1920-е годы существовало жилищное кредитование, когда можно было получить практически настоящий ипотечный кредит по ставке 1% в год на 45-60 лет (правда, что стало с этими кредитами после отказа от НЭПа, история умалчивает).
Был и прообраз современного потребительского кредитования – рассрочка. Запустил этот механизм Совмин СССР в 1959 году, разрешив покупать товары длительного пользования в кредит (из специального перечня товаров). Это было нужно – хоть зарплаты советских граждан и росли, их потребности росли быстрее.
Сам по себе механизм рассрочки был удобным, при покупке можно было заплатить совсем небольшую часть стоимости товара, а остальное погасить за несколько месяцев. При желании, можно было вычитать эти деньги сразу из зарплаты.
Проценты за рассрочку взимались совсем небольшие, по состоянию на 1959 год это было 2% годовых. Требований к заемщикам было немного, достаточно было предоставить справку с работы или доказать наличие доходов каким-то еще способом. Новую рассрочку могли выдать только тем, кто погасил предыдущую (это прообраз кредитной истории).
Существовало жилищное кредитование. Можно было взять заем на строительство собственного дома под 1-2,7% годовых, также можно было получить кредит на реконструкцию пустующего жилья. Погашать такой заем можно было с третьего года от даты получения, а молодым семьям давали деньги под еще более низкие процентные ставки.
Отдельная история – жилищно-строительные кооперативы, можно было заплатить около 40% стоимости квартиры, а остальную сумму погасить в течение нескольких лет (при этом уже проживая в этой квартире).
Наконец, небольшие ссуды выдавали и в сберкассах – их суммы не могли превышать 4 месячных зарплат заемщика, а на счете в сберкассе он должен был хранить минимум 25% от суммы займа.
На предприятиях создавались кассы взаимопомощи, где тоже можно было попросить ссуду, но они никак не относились ни к банкам, ни к государству.
Кроме того, существовали и ломбарды, которые выдавали займы под залог ценного имущества.


